Виды налогов в России: таблица по Налоговому кодексу
В России три уровня налогов (НК РФ, ст. 12–15): федеральные — НДС, акцизы, НДФЛ, налог на прибыль, НДПИ; региональные — транспортный, на имущество организаций, на игорный бизнес; местные — земельный и на имущество физических лиц. Ещё налоги делят на прямые и косвенные.
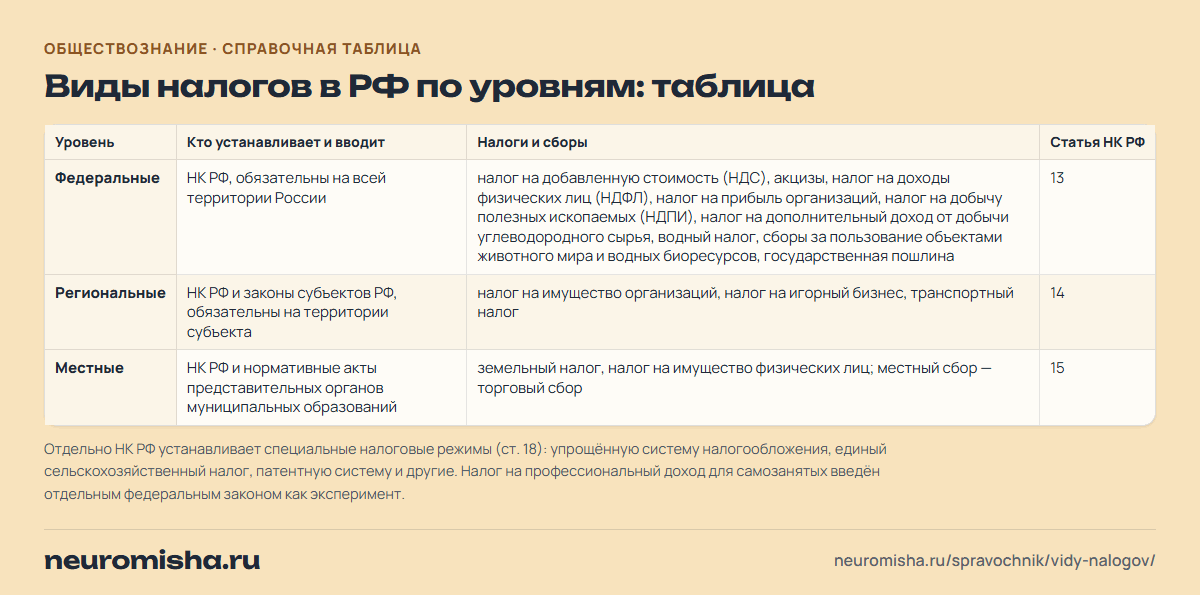
Виды налогов в РФ по уровням: таблица
| Уровень | Кто устанавливает и вводит | Налоги и сборы | Статья НК РФ |
|---|---|---|---|
| Федеральные | НК РФ, обязательны на всей территории России | налог на добавленную стоимость (НДС), акцизы, налог на доходы физических лиц (НДФЛ), налог на прибыль организаций, налог на добычу полезных ископаемых (НДПИ), налог на дополнительный доход от добычи углеводородного сырья, водный налог, сборы за пользование объектами животного мира и водных биоресурсов, государственная пошлина | 13 |
| Региональные | НК РФ и законы субъектов РФ, обязательны на территории субъекта | налог на имущество организаций, налог на игорный бизнес, транспортный налог | 14 |
| Местные | НК РФ и нормативные акты представительных органов муниципальных образований | земельный налог, налог на имущество физических лиц; местный сбор — торговый сбор | 15 |
Отдельно НК РФ устанавливает специальные налоговые режимы (ст. 18): упрощённую систему налогообложения, единый сельскохозяйственный налог, патентную систему и другие. Налог на профессиональный доход для самозанятых введён отдельным федеральным законом как эксперимент.
Как пользоваться таблицей?
Налоговый кодекс делит налоги на федеральные, региональные и местные — это главная таблица страницы. Во второй поиск по налогу покажет, прямой он или косвенный и кто его платит. Ниже — деление по способу взимания и по ставке, налоговые вычеты и то, как вид налога спрашивают в заданиях 5 и 14 ЕГЭ.
Скачать PDFА4, 2 листа, 194 КБ: таблица для печати и QR-код на эту страницу
Налог и его вид: поиск
Такого налога нет в таблице. Спросите: налог берут с дохода или имущества (прямой) или он включён в цену товара (косвенный)?
| Налог | Уровень | Прямой или косвенный | Кто платит |
|---|---|---|---|
| налог на добавленную стоимость (НДС) | федеральный | косвенный | продавец включает в цену, оплачивает покупатель |
| акцизы (на алкоголь, табак, бензин) | федеральный | косвенный | производители подакцизных товаров, в цене — покупатель |
| налог на доходы физических лиц (НДФЛ) | федеральный | прямой | граждане с зарплаты, от продажи имущества и других доходов |
| налог на прибыль организаций | федеральный | прямой | организации с полученной прибыли |
| налог на добычу полезных ископаемых (НДПИ) | федеральный | прямой | компании, добывающие нефть, газ, руду |
| водный налог | федеральный | прямой | организации и граждане, пользующиеся водными объектами |
| государственная пошлина | федеральный | сбор | тот, кто обращается за юридически значимым действием: паспорт, регистрация брака |
| налог на имущество организаций | региональный | прямой | организации — владельцы имущества |
| транспортный налог | региональный | прямой | владельцы автомобилей, мотоциклов, катеров |
| налог на игорный бизнес | региональный | прямой | организаторы азартных игр |
| земельный налог | местный | прямой | владельцы земельных участков |
| налог на имущество физических лиц | местный | прямой | владельцы квартир, домов, гаражей |
Прямой налог платит сам получатель дохода или владелец имущества. Косвенный заложен в цену: юридически его перечисляет продавец, а фактически оплачивает покупатель.
Другие классификации налогов
| Основание | Виды | Пример |
|---|---|---|
| По способу взимания | прямые и косвенные | НДФЛ — прямой; НДС и акцизы — косвенные |
| По характеру ставки | прогрессивные, пропорциональные, регрессивные | прогрессивный: ставка растёт с доходом; пропорциональный: ставка одна для всех |
| По плательщику | с физических лиц, с организаций, смешанные | налог на имущество физических лиц; налог на прибыль организаций |
| По уровню бюджетной системы | федеральные, региональные, местные | НДС; транспортный; земельный |
НДФЛ с 2025 года взимается по прогрессивной шкале: 13 % с доходов до 2,4 млн рублей в год, дальше ставка растёт ступенями до 22 % с доходов свыше 50 млн рублей.
Чем налог отличается от сбора?
Налог — обязательный индивидуально безвозмездный платёж, который взимают с организаций и граждан, чтобы финансировать деятельность государства и муниципальных образований (ст. 8 НК РФ). Сбор платят за юридически значимое действие государства: выдачу паспорта, регистрацию, лицензию. Государственная пошлина — сбор, а не налог, хотя в перечне НК она стоит среди федеральных.
Налоги устанавливает только закон: Конституция называет уплату законно установленных налогов и сборов обязанностью каждого (ст. 57), а законы, вводящие новые налоги или ухудшающие положение налогоплательщиков, обратной силы не имеют.
Функции налогов
- Фискальная — главная: налоги наполняют государственный и местные бюджеты.
- Регулирующая — налоговыми ставками и льготами государство поддерживает одни отрасли и сдерживает другие: высокие акцизы на алкоголь и табак, льготы для малого бизнеса.
- Социальная — прогрессивный налог и льготы сглаживают неравенство доходов.
- Контрольная — по налогам государство видит доходы и следит за законностью деятельности.
Виды налоговых вычетов по НДФЛ
Налоговый вычет уменьшает доход, с которого платят НДФЛ, или возвращает часть уплаченного налога. НК РФ выделяет стандартные вычеты (например, на детей), социальные (на лечение, обучение, спорт), имущественные (при покупке жилья), инвестиционные и профессиональные вычеты. На ЕГЭ вычеты встречаются в задании 14 о налоговом праве и в задании 22 с жизненной ситуацией.
Проверь себя
Вид налога: 5 вопросов, от простых к трудным. Отнести налог к уровню и способу взимания — как в заданиях 5 и 14.
Дальше — задание 5 по обществознанию. Суждения по экономике — 30 заданий с проверкой, без регистрации.
Задача ЕГЭ по этой таблице
Задание 5 ЕГЭ по обществознанию. Про косвенные налоги подскажет вторая таблица: НДС и акцизы включены в цену товара. Дефицит — расходы больше доходов, профицит — наоборот; дефицит бывает и без сокращения налогов, если выросли расходы.
-
Задание 5 ЕГЭ
Выберите верные суждения о государственном бюджете и налогах и запишите цифры, под которыми они указаны. 1) Превышение расходов государственного бюджета над его доходами называют бюджетным дефицитом. 2) Налоги служат одним из источников доходов государственного бюджета. 3) Косвенные налоги включаются в цену товаров и услуг. 4) Возникновение бюджетного дефицита обязательно вызвано сокращением налоговых поступлений. 5) Профицит бюджета означает, что государственные расходы превысили доходы.
Показать ответ
Задания не загрузились. Обновите страницу или откройте тренажёр.
Задание дня ЕГЭ — каждый день одно новое: решить сегодняшнее · напоминание в Telegram раз в день
Как это спрашивают на ЕГЭ и ОГЭ?
Виды налогов проверяют задание 5 (суждения о налогах и бюджете), задание 6 (соответствие «налог — вид»), задание 14 (права и обязанности налогоплательщика) и задание 21 с графиком. Правило «каждый обязан платить налоги» — из статьи 57 Конституции, её используют в задании 12.
- Задание 5 ЕГЭ: суждения по экономикеВерные суждения о налогах, бюджете, дефиците и профиците.
- Задание 6 ЕГЭ: соответствие в экономикеСоотнести налог с видом: прямой или косвенный, федеральный или местный.
- Задание 14 ЕГЭ: суждения по отраслям праваПрава и обязанности налогоплательщика по законодательству о налогах и сборах.
Потренироваться на заданиях
Таблица помогает найти ответ, тренажёр — научиться находить его самому. В кабинете НейроМиши задания ЕГЭ с проверкой и разбором ошибки. Начать можно без регистрации.
Вопросы и ответы
Какие налоги относятся к прямым, а какие к косвенным?
Прямые берут с дохода или имущества: НДФЛ, налог на прибыль, налоги на имущество, земельный и транспортный налоги. Косвенные включены в цену товара и фактически оплачиваются покупателем: НДС и акцизы.
Какой налог платит школьник или студент?
Если он получает доход — НДФЛ с зарплаты, который удерживает работодатель. Если у него есть собственность — налог на имущество физических лиц, земельный или транспортный налог. Налоговая обязанность не зависит от возраста.
Сколько уровней налогов в России?
Три: федеральные (ст. 13 НК РФ), региональные (ст. 14) и местные (ст. 15). Кроме того, есть специальные налоговые режимы для малого бизнеса и сельхозпроизводителей (ст. 18).
Источники
- Налоговый кодекс Российской Федерации, часть первая — ст. 8 (понятие налога и сбора), ст. 12–15 (виды налогов), ст. 18 (специальные режимы)
- Конституция Российской Федерации — ст. 57: обязанность платить законно установленные налоги и сборы
- ФИПИ: демоверсия, спецификация и кодификатор ЕГЭ 2027 по обществознанию (проект) — элементы 2.15 «Налоговая система РФ» и 5.11 «Законодательство РФ о налогах и сборах»